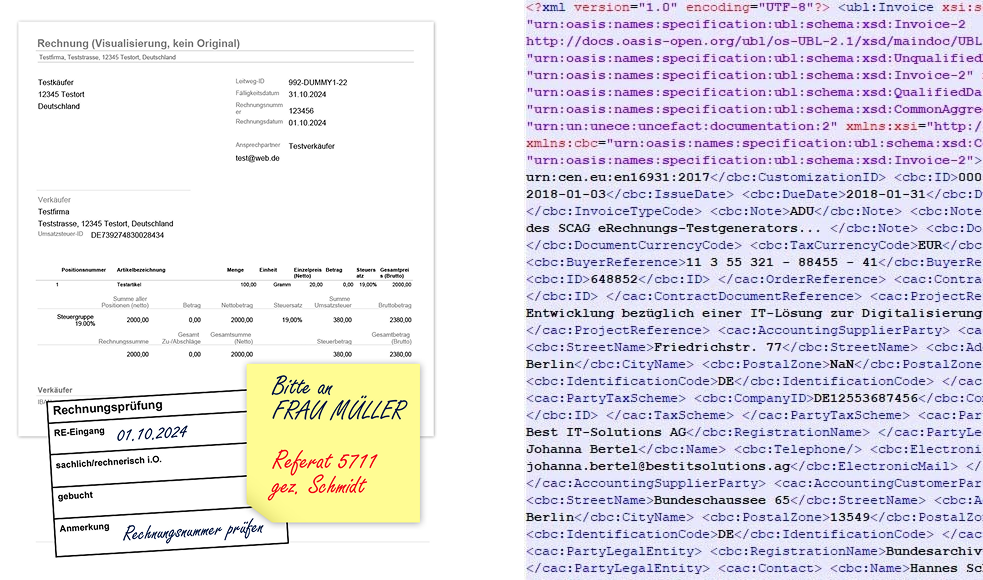

Bereits 2011 wurden elektronische Rechnungen (E‑Rechnungen) den Papierrechnungen umsatzsteuerlich grundsätzlich gleichgestellt und mit der Einführung der E‑Rechnung in der öffentlichen Verwaltung wurde ein weiterer Meilenstein der Verwaltungsdigitalisierung realisiert. Seit Ende 2019 ist die Bundesverwaltung dazu verpflichtet, E‑Rechnungen entgegenzunehmen und weiterzuverarbeiten. Darüber hinaus sind seit dem 27. November 2020 auch alle Rechnungssteller in der Pflicht, elektronische Rechnungen an öffentliche Auftraggeber des Bundes zu übermitteln.
Doch die Praxis zeigt: Es gibt noch offene Fragen in Bezug auf die E‑Rechnung. Aus technischer Sicht ist der Begriff E‑Rechnung nicht eindeutig. Im allgemeinen Sprachgebrauch werden in der Regel sowohl rein bildhafte Darstellungen als auch ausschließlich strukturierte Datenformate als E‑Rechnung bezeichnet. Bildhafte Darstellungen wie z. B. eine PDF-Datei sind jedoch gemäß der Definition in der EU-Richtlinie 2014/55/EU keine E‑Rechnung.
Um die Unterschiede zwischen den verschiedenen Formaten für Rechnungen aufzeigen zu können, werden sie nachfolgend im Detail beleuchtet.